CIC開示報告書の見方|入金状況の記号$PRABCと確認する順番
最終更新日: 2026年11月8日運営者:Velox
CICの開示報告書は項目が多くてどこから読めばよいか迷います。最初に見る場所は決まっています。クレジット情報の《入金状況》です。ここに並ぶ記号が、月ごとの支払いの結果をそのまま表しています。
入金状況に並ぶ8つの記号
《入金状況》は本人からクレジット会社などへの入金の状況を記号で示した欄です。一番左が最新で右へ進むほど過去にさかのぼり24か月分が並びます。
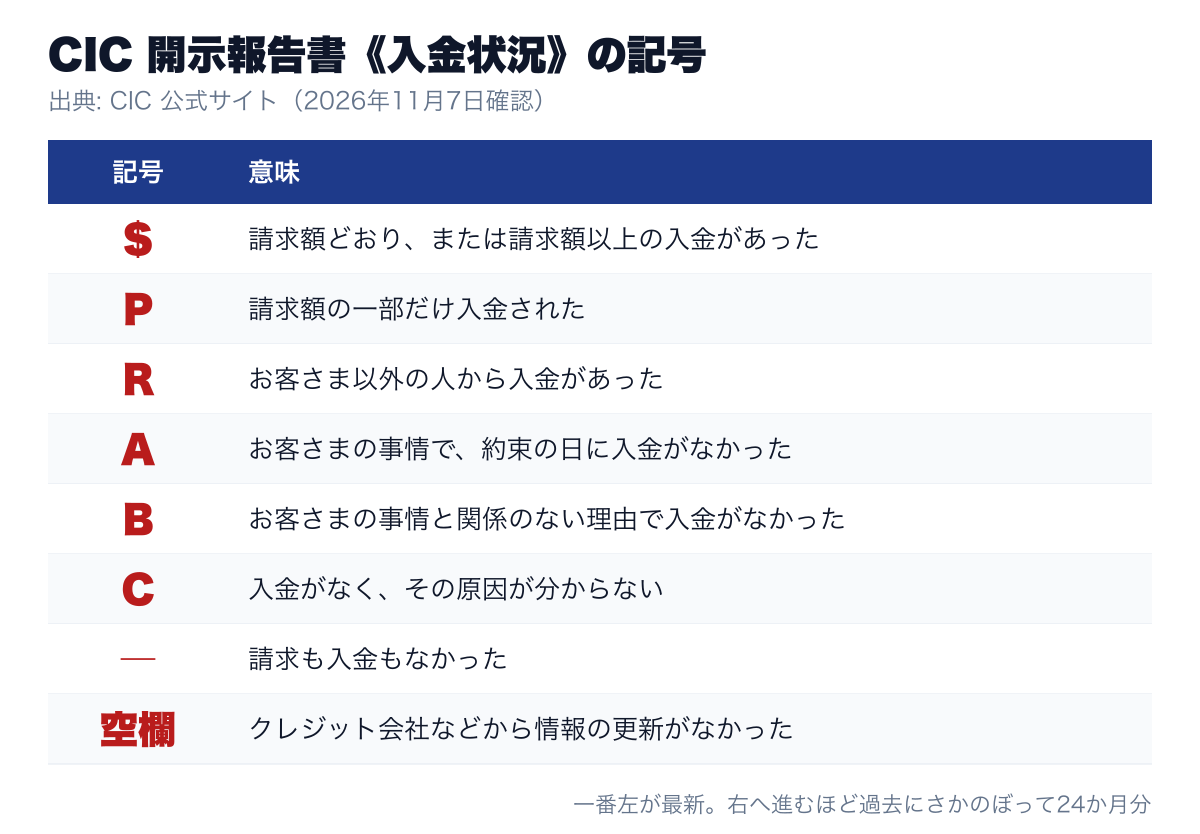
| 記号 | 公式の説明 |
|---|---|
| $ | 請求額どおり、または請求額以上の入金があった |
| P | 請求額の一部だけ入金された |
| R | お客さま以外の人から入金があった |
| A | お客さまの事情で、約束の日に入金がなかった |
| B | お客さまの事情と関係のない理由で入金がなかった |
| C | 入金がなく、その原因が分からない |
| ― | 請求も入金もなかった |
| 空欄 | クレジット会社などから情報の更新がなかった |
並び方に意味があります。たとえば左から3つ目に「A」が1つあれば3か月前に本人の事情で入金がなかった月が1回あった、という読み方です。「―」と空欄は似ていますが別物です。前者は請求そのものが無かった月、後者は会社から更新が届かなかった月を指します。
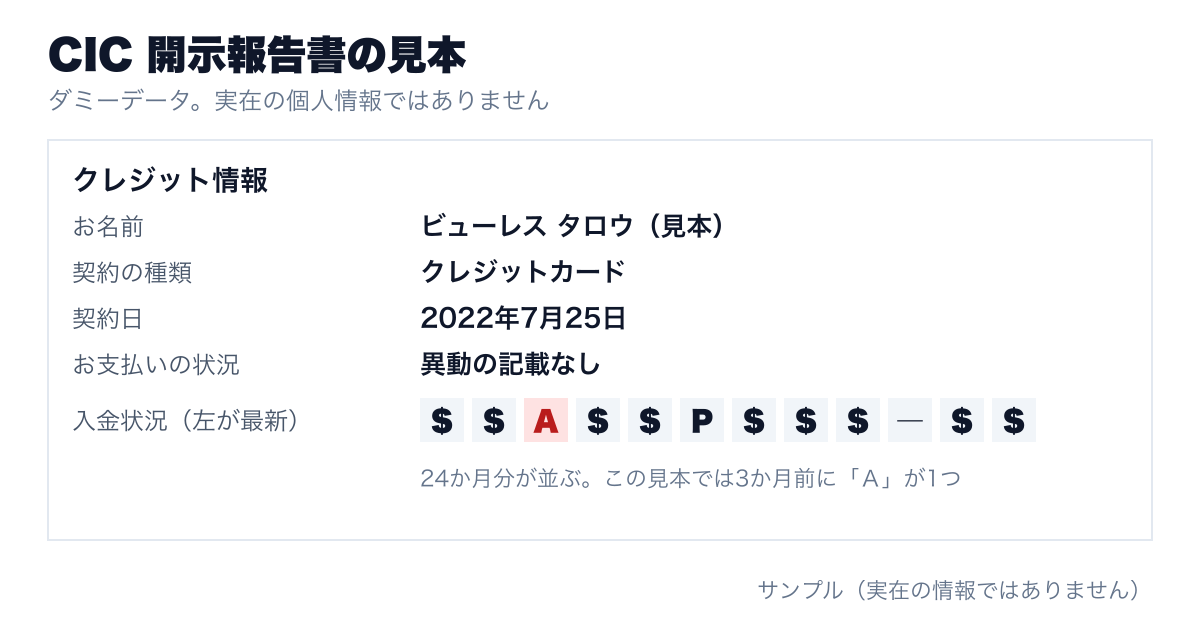
記号が何を意味するかと審査でどう扱われるかは別の話です。可否を決めるのは各クレジット会社なので記号から結果を読み取ることはできません。公式が示しているのは上の表にある意味だけです。
記号の前に見ておく2つの欄
記号だけを見ても、どの契約の話なのかが分かりません。先に契約の情報を押さえてください。CICのクレジット情報に入るのは次の項目です。
| 欄 | 登録される項目 |
|---|---|
| 契約内容 | 契約日/契約の種類/商品名/支払回数/契約額(極度額)/契約終了予定日/登録会社名 |
| 支払状況 | 報告日/残債額/請求額/入金額/入金履歴/異動の有無/異動発生日/延滞解消日/終了状況 |
| 割賦販売法の対象商品 | 割賦残債額/年間請求予定額/遅延の有無 |
スマホ本体の分割払いが割賦の欄に出てくるのは通信料とは別の割賦契約だからです。
報告書全体は5つの情報区分でできています。
| 情報区分 | 開示の上限 |
|---|---|
| クレジット情報 | 50件 |
| 申込情報 | 50件 |
| 利用記録 | 50件 |
| 参考情報 | 記載なし |
| クレジット・ガイダンス情報 | 記載なし |
上の3つが上限まで埋まっていれば150件になります。件数が多い人は終了状況が空欄の契約から順に見ていくと手が止まりません。
「異動」が付く3つの事由
お支払の状況の欄に出る「異動」は自由に書かれるコメントではありません。CICは該当する事由を3つ挙げています。
| 事由 | CICの記載 |
|---|---|
| 長期の延滞 | 返済日より61日以上または3ヵ月以上の支払遅延(延滞)があるものまたはあったもの |
| 保証履行 | 返済ができなくなり保証契約における保証履行が行われたもの |
| 破産 | 裁判所が破産を宣告したもの(破産手続開始の決定がされたもの) |
| 空欄 | 上記に該当しない場合 |
61日以上と3ヵ月以上は、どちらかに当たれば登録されます。1回うっかり落として翌月に払った場合この基準には届きません。異動に当たると延滞等が発生した日付が異動発生日として別に表示されます。
異動が付いたあとの動きは経過状況と補足内容の欄に出ます。
| 欄 | 表示 | CICの記載 |
|---|---|---|
| 経過状況 | 更新停止 | クレジット会社等が毎月の更新をできなくなったもの |
| 経過状況 | 支払条件変更 | 和解・再契約等により支払条件(減額を除く)に変更が生じたもの |
| 経過状況 | 支払総額変更 | 和解・再契約等により、支払総額に変更(減額)が生じたもの |
| 補足内容 | 法的手続 | 破産手続の申請が行われたもの |
| 補足内容 | 解消 | 支払が遅れていた未払い金を解消したもの |
補足内容に「解消」と出ていれば、未払い分はすでに片付いた状態です。それでも異動の表示そのものは残ります。
終了状況と保有期限
契約が終わっている場合は終了状況の欄にどう終わったかが入ります。ここが空欄なら契約は継続中です。
| 表示 | 意味 |
|---|---|
| 完了 | 支払うべき金額が全額支払われて終了した |
| 本人以外弁済 | 本人以外(保証会社など)から支払がされた |
| 貸倒 | クレジット会社等が貸倒れとして処理した |
| 移管終了 | 債権を一括管理するため終了扱いにした、または債権が第三者に譲渡された |
| 法定免責 | 支払免除が法的に認められた(破産) |
「移管終了」が出ていたら、同じ借入れが別の会社の名前で別の行に載っていることがあります。見覚えのない社名があったら、この欄を先に確かめてください。
保有期限の欄も見ます。残債額が0円で、終了状況にコメントが登録されている場合、報告日から5年間が保有期限です。表示された年月の月末に情報が削除されます。
利用記録には目的まで書かれている
利用記録にはどの会社がいつ見たかに加えて何のために見たかが入ります。CICが挙げている利用目的は6つです。
| 利用目的 | CICの記載 |
|---|---|
| 消費者対応 | 本人からの問い合わせ対応のための照会 |
| 新規再照会 | 申込み内容を再度確認するための照会 |
| 途上与信 | 契約中に信用状況を確認するための照会 |
| 法定途上与信 | 貸金業法、割賦販売法の定め(過剰貸付防止・支払可能見込額調査の義務化)に従って契約中に信用情報を確認するための照会 |
| 配偶者再照会 | 契約者本人の配偶者から同意を得たうえで、配偶者の情報を確認するための照会 |
| 再照会 | 氏名・生年月日は一致しているが、電話番号が違う情報における本人特定をするための再照会 |
申し込んだ覚えがないのに社名が並んでいても、目的が途上与信や法定途上与信なら、すでに契約している会社の定期的な確認です。新規再照会が並んでいるなら申込みに紐づく動きなので、申込情報の欄と日付を突き合わせてください。
開示の申し込みと手数料
CICは割賦販売法および貸金業法にて指定を受けた信用情報機関です。会員会社の例として挙げられているのは信販会社や保証会社や金融機関や携帯電話会社などになります。
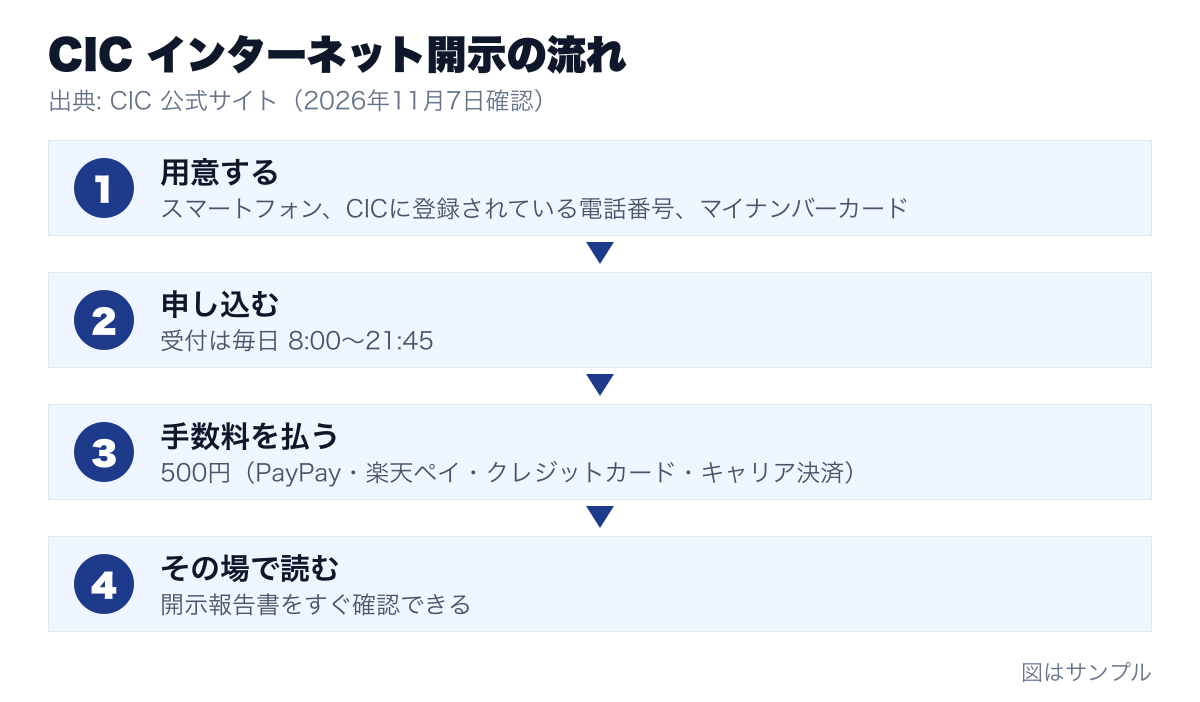
| 項目 | インターネット開示 | 郵送開示 |
|---|---|---|
| 手数料 | 500円 | 1,500円 |
| 受付 | 毎日8:00〜21:45 | 公式に記載なし |
| 結果 | その場で確認できる | 申込みから1週間〜10日ほどで発送 |
| 必要なもの | スマートフォン、CICに登録されている電話番号、署名用電子証明書が有効なマイナンバーカード | 開示申込書、本人確認書類など |
手数料は登録されている情報が無かった場合でも返ってきません。保有期間はクレジット情報が契約期間中および契約終了後5年間、申込情報が照会日より6ヶ月間、利用記録が利用日より6ヶ月間です。
読む順番
上から順に読むと迷います。契約を特定してから記号を見るという順番が早道です。
| 順 | 見るところ | 分かること |
|---|---|---|
| 1 | 終了状況が空欄の契約 | 返済が続いている契約はどれか |
| 2 | お支払の状況の「異動」 | あれば異動発生日を書き出す |
| 3 | 入金状況の24か月 | Aの位置。61日以上または3ヵ月以上が続いていないか |
| 4 | 残債額 | 0円でなければ払う先が残っている |
| 5 | 保有期限 | 表示された年月の月末が消える日 |
| 6 | 申込情報と利用記録 | 心当たりのない社名と日付がないか |
記載に心当たりがないときは各信用情報機関に申し出て訂正を求める手続があります。個人情報保護法の訂正請求にもあたる手続です。
開示を取ること自体は不利に働きません。本人開示の記録は、加盟会社の審査に使われる情報とは違います。
上記2ページの確認日は2026年11月7日です。手数料と受付時間は変わることがあるので、申し込む前に公式ページで確かめてください。
参照した情報源
本記事の数値および手続きの内容は、以下の各機関が公開している情報に基づいています。最新の内容は各ページでご確認ください。